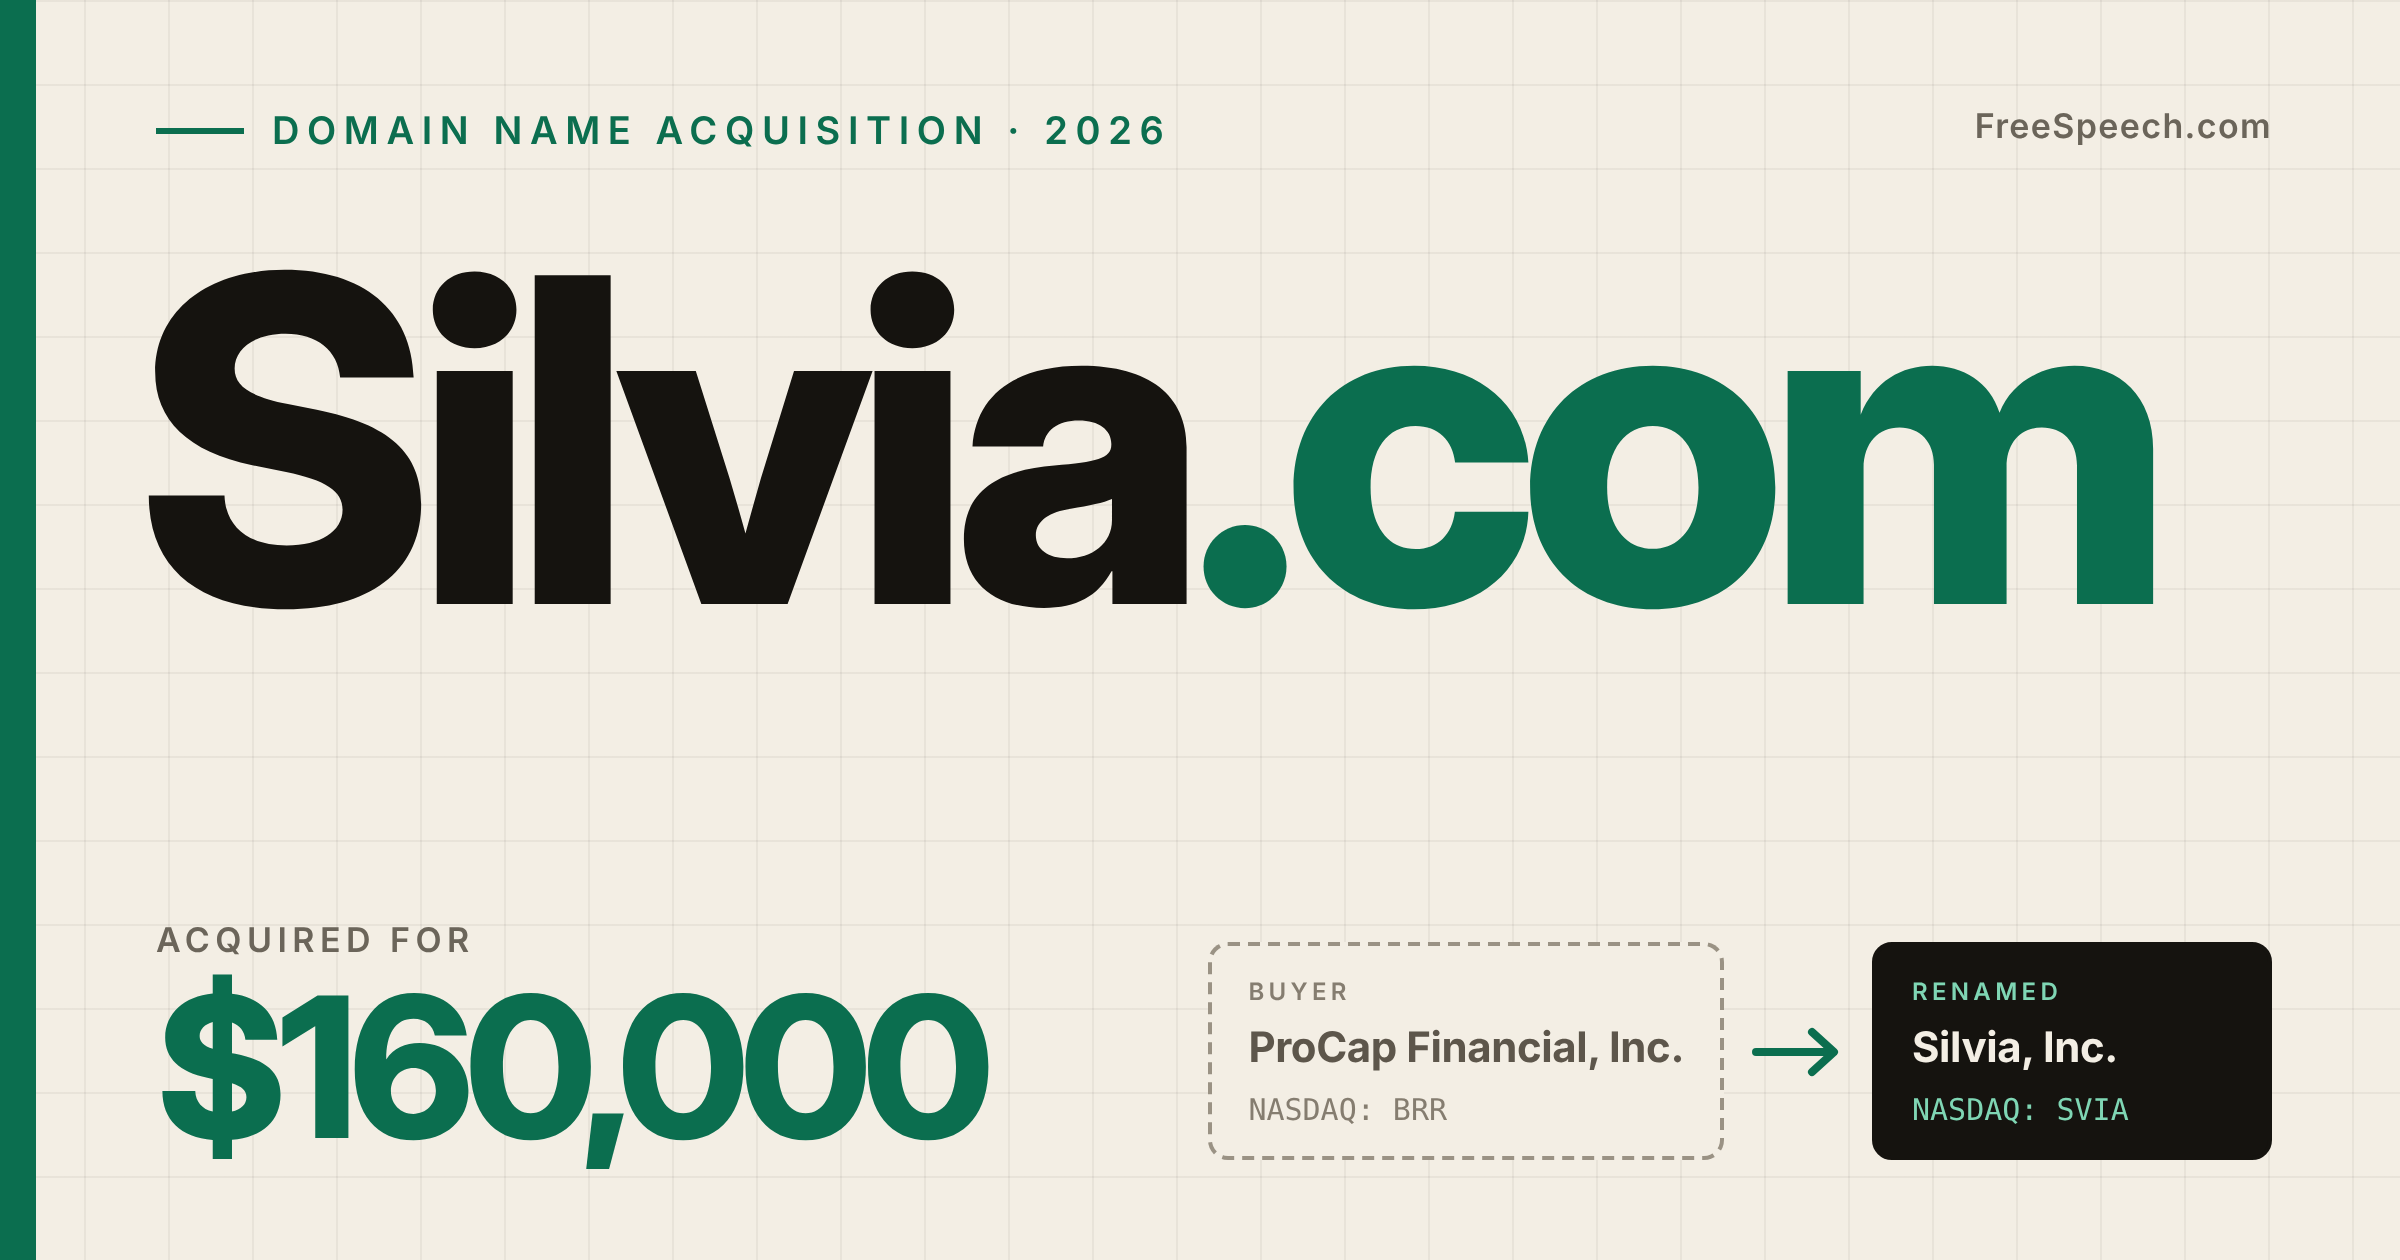
Un acquisto di un nome a dominio è arrivato nei documenti finanziari di una società quotata: Silvia, Inc. ha registrato nel trimestre concluso il 30 settembre un pagamento in contanti di 160.000 dollari per un dominio. Il Form 10-Q depositato presso la SEC il 13 novembre non identifica il nome acquistato. Il collegamento con Silvia.com emerge però dal contesto della transizione del marchio e da una dichiarazione pubblica del CEO Anthony Pompliano. La distinzione è rilevante: il prezzo è nel filing, l’identificazione del dominio si basa su elementi pubblici separati.
Leggi anche: Shop.com e il filing di Shopify: quando i documenti societari parlano di domini
Cosa riporta il documento depositato alla SEC
Nel rendiconto dei flussi di cassa, Silvia indica 160 mila dollari nella voce “acquisizione di diritti su un nome a dominio”. Una nota contabile aggiunge che l’acquisto è avvenuto nel trimestre terminato il 30 settembre e che il nome viene trattato come un’attività immateriale con vita utile indefinita. Per questa ragione non è ammortizzato; la società dichiara che ne valuta annualmente l’eventuale perdita di valore, oppure prima se emergono indicatori che la rendano necessaria. Nel trimestre non ne sono stati rilevati.
Il filing non fornisce il nome del dominio, la data precisa del trasferimento, il venditore o il metodo di negoziazione. Non consente quindi di ricostruire da solo le condizioni del deal né di stabilire se il prezzo includa altri diritti contrattuali. L’importo è un dato contabile circoscritto: 160.000 dollari di esborso in contanti associato all’acquisizione di un dominio, non una stima generale del valore del marchio Silvia.
Perché il nome Silvia.com è il collegamento più plausibile
La società si chiamava ProCap Financial fino al 22 settembre 2026, quando è diventata Silvia, Inc. Nei materiali che accompagnavano il cambio di denominazione aveva annunciato l’intenzione di portare il sito principale su Silvia.com. Il 25 settembre Pompliano, presidente e amministratore delegato, ha scritto su X che la società aveva acquisito il dominio Silvia.com. Il nome, quindi, è indicato direttamente dal CEO; il documento SEC, invece, non lega esplicitamente quel nome alla cifra di 160.000 dollari.
La coincidenza temporale è significativa: la dichiarazione di acquisto e il cambio di identità aziendale ricadono nel medesimo trimestre al quale il filing attribuisce la spesa. È ragionevole leggere i due elementi insieme, ma la formulazione corretta resta “il filing registra 160.000 dollari per un dominio e la società ha dichiarato di aver acquisito Silvia.com”. Dire che la SEC abbia certificato il prezzo specifico di Silvia.com andrebbe oltre ciò che il documento dice.
Leggi anche: Il passaggio di Bolt a boltapp.com e gli effetti pratici di una migrazione di dominio
Un esempio di come un dominio entra in bilancio
La nota offre un raro dettaglio sul trattamento contabile di un acquisto di dominio annunciato da un’impresa quotata. Silvia lo classifica come attività immateriale a vita utile indefinita, separandolo così dai costi ordinari di gestione del sito. La scelta riflette il giudizio della società sulla durata dei benefici economici attesi: non implica che il nome non possa perdere valore, né rende il prezzo automaticamente comparabile con altre transazioni.
Per chi investe o valuta un nome, il caso mostra anche il limite dei dati pubblici. Il prezzo permette un confronto soltanto se si conoscono almeno il nome esatto, l’uso previsto, la struttura dei diritti trasferiti e le circostanze della trattativa. Qui il valore è ancorato a una registrazione societaria e il rebrand rende l’identificazione plausibile, ma mancano disclosure contrattuali ulteriori. Il dato va dunque distinto dai prezzi verificati attraverso comunicati di vendita che identificano entrambe le parti.
La vicenda si inserisce nel tema più ampio dei domini come componenti dell’identità di marca. Quando un’impresa adotta un nome breve e coerente con la propria offerta, il dominio esatto può diventare una parte visibile della transizione: indirizza il pubblico, semplifica la comunicazione e riduce la distanza tra denominazione societaria e presenza online. Il prezzo, però, non basta per concludere che quella scelta abbia prodotto un ritorno economico misurabile.
La lettura Webinvest
Il fatto documentato è l’esborso di 160.000 dollari per i diritti su un dominio, contabilizzato nel trimestre chiuso a settembre e trattato come attività immateriale a vita utile indefinita. La dichiarazione pubblica del CEO collega Silvia.com alla transizione del marchio, ma il filing non associa esplicitamente quel nome alla somma. Per il mercato dei domini è un riferimento interessante proprio perché porta la spesa in un documento verificabile; resta una singola operazione, con dettagli insufficienti per ricavarne un listino o una valutazione automatica dei nomi brandable.
Fonti: Silvia, Inc., Form 10-Q per il trimestre chiuso il 30 settembre 2026, depositato il 13 novembre; Anthony Pompliano, dichiarazione pubblica su Silvia.com, 25 settembre 2026; FreeSpeech.com, ricostruzione del collegamento tra filing e dichiarazione.
← Tutte le news